
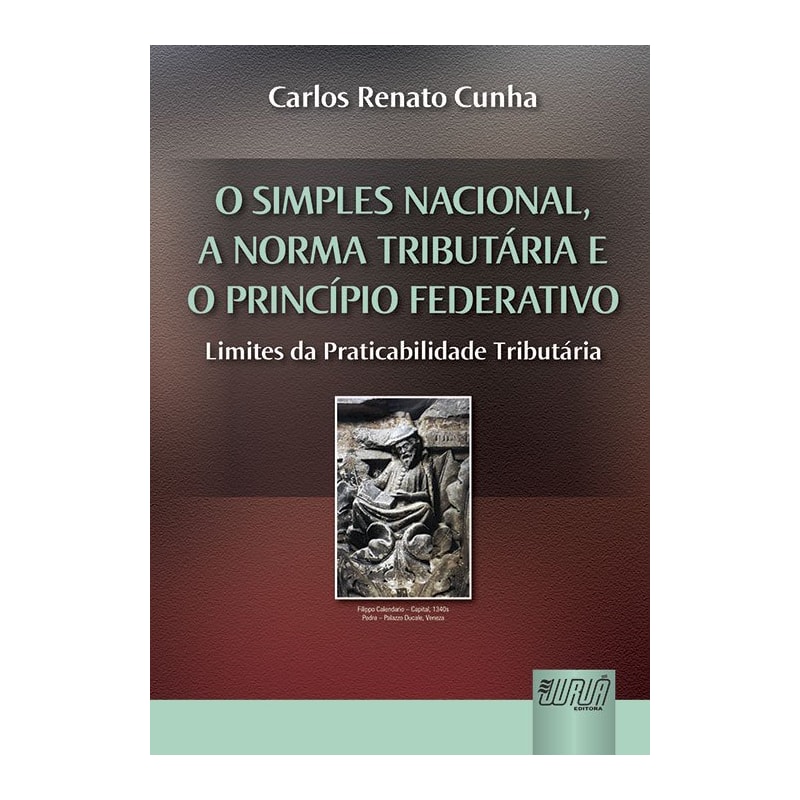
SIMPLES NACIONAL, A NORMA TRIBUTÁRIA E O PRINCÍPIO FEDERATIVO, O - LIMITES DA PRATICABILIDADE TRIBUTÁRIA
(0)
Autor : Carlos Renato Cunha
Editora : JURUÁ EDITORA
Páginas : 458
Edição : 1 - 2011
Ano : 2011
Origem : NACIONAL
Encadernação : BROCHURA
Dimensões : 15 x 2.3 x 21
ISBN : 9788536233932
Situação : Sob Encomenda
R$ 209,90
R$ 178,42
Economize 15%
ou R$ 178,42 em 3x de R$ 59,47 sem juros
Produto esgotado
Preencha os campos para ser avisado assim que o produto voltar ao estoque!
Consulte o frete
A obra visa analisar o SIMPLES Nacional, uma forma de tratamento tributário favorecido às pequenas e médias empresas, instituída pela Lei Complementar 123/06, com fulcro nos artigos 170, IX, 179 e 146, III, "d", e parágrafo único, os dois últimos incluídos pela EC 42/03. Utilizando um método semiótico, focado numa análise sintático-semântica de seu objeto, e através do estudo de doutrina, traz uma definição de Direito e de Estado, com uma análise do sistema tributário nacional, analisando a norma de incidência tributária, realizando sua decomposição estrutural em regra-matriz de incidência, na forma proposta por Paulo de Barros Carvalho, e chegando à ideia da Regra-Matriz Normativa, que possibilita a análise de qualquer norma jurídica.Traz também uma noção de princípio jurídico, e analisa, especificamente, os Princípios da Legalidade, da Capacidade Contributiva e o Princípio Federativo. Promove um estudo acerca da Praticabilidade Tributária, trazendo um conceito e verificando limites jurídicos, especialmente acerca das presunções e ficções jurídicas. Analisa as prescrições constitucionais acerca da Ordem Econômica, buscando localizar a natureza jurídica do SIMPLES Nacional. Analisa o SIMPLES Nacional também quanto à sua adequação ao texto constitucional, no que tange ao Princípio Federativo, em relação à parcela referente ao ICMS e ao ISS, e no concernente aos limites da Praticabilidade Tributária.
Nota 0 / 5
5 estrelas
4 estrelas
3 estrelas
2 estrelas
1 estrelas
Avaliações de clientes
Este produto ainda nao possui avaliações. Seja o primeiro!
Você e seu pequeno gostaram de SIMPLES NACIONAL, A NORMA TRIBUTÁRIA E O PRINCÍPIO FEDERATIVO, O - LIMITES DA PRATICABILIDADE TRIBUTÁRIA? Faça login e avalie o produto!
Avaliar produto- 20%
Compensação Tributária No Âmbito Federal: Questões Práticas
R$ 78,00 R$ 62,40
ou em até 1x de R$ 62,40
- 20%

Do Combate Aos Crimes Financeiros E Tributários: Singelas Contribuições Para A Reforma Tributária
R$ 208,50 R$ 166,80
ou em até 3x de R$ 55,60
- 20%

- 20%
- 15%

Reforma Tributária Brasileira: Tributos Sobre O Consumo - 2ª Edição 2025
R$ 195,00 R$ 165,75
ou em até 3x de R$ 55,25
