Cód. 57674
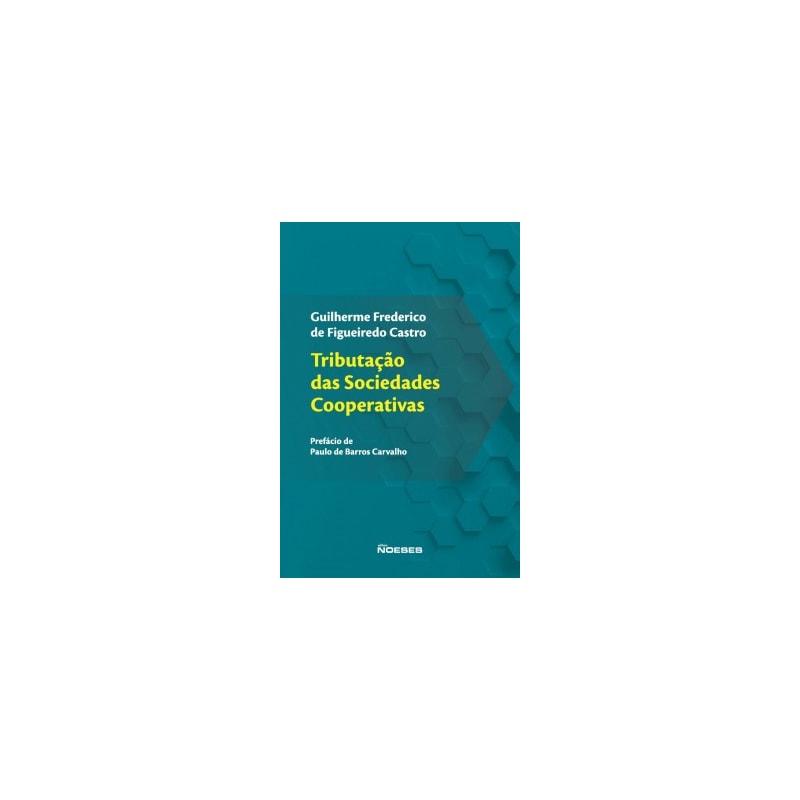
Tributação das sociedades cooperativas
(0)
Autor : Castro: Figueiredo
Editora : EDITORA NOESES
Páginas : 272
Edição : 1 - 2017
Ano : 2017
Origem : NACIONAL
Encadernação : BROCHURA
Dimensões : 16 x 1.5 x 23
ISBN : 9788583100867
Situação : Sob Encomenda
Data de lançamento : 01/01/2017
R$ 113,00
R$ 90,40
Economize 20%
Produto esgotado
Preencha os campos para ser avisado assim que o produto voltar ao estoque!
Consulte o frete
Nas sociedades cooperativas, os associados se obrigam a contribuir com bens ou servic¸os para o exerci´cio de uma atividade econo^mica, de proveito comum e sem objetivo de lucro, conforme demarcado pela Lei nº 5.764/71. Para o autor esta Lei é retrógrada e não atende aos princípios constitucionais voltados às cooperativas. Classifica as cooperativas no sistema jurídico brasileiro, traçando as diferenças entre a cooperativa e as sociedades empresárias e simples e, quais são os tipos de cooperativas (crédito, habitacional, de trabalho, de consumo e etc.). Após, analisa o conceito de "adequado tratamento tributário do ato cooperativo", ressaltando que ainda não houve a edição da Lei Complementar para o cooperativismo (esta falta é afronta ao texto constitucional). Pelo fato de as sociedades cooperativas praticarem negócios com seus cooperados e também com terceiros estranhos ao seu quadro societário, haverá situações a serem tributadas. Isso vai depender daquilo que for considerado ato cooperativo ou não. Assim, discorre sobre os conceitos de ato cooperativo e não cooperativo, para dessa forma destrinchar qual é o adequado tratamento tributário a que estão sujeitas as cooperativas. Por fim, o autor trata de cada um dos seguintes tributos, construindo as possibilidades nas quais eles possam incidir: IRPJ, CSLL, PIS, COFINS, Contribuição Previdenciária Patronal, IPI, ICMS e ISSQN.
Nota 0 / 5
5 estrelas
4 estrelas
3 estrelas
2 estrelas
1 estrelas
Avaliações de clientes
Este produto ainda nao possui avaliações. Seja o primeiro!
Você e seu pequeno gostaram de Tributação das sociedades cooperativas? Faça login e avalie o produto!
Avaliar produto- 20%

- 20%
A Origem Dos Poderes Mágicos Nas Sociedades Australianas: Estudo Analítico E Crítico De Documentos Etnográficos
R$ 36,00 R$ 28,80
ou em até 1x de R$ 28,80
- 15%

- 20%
Aplicação Da Igualdade Na Tributação Progressiva Do Iptu No Tempo
R$ 121,50 R$ 97,20
ou em até 1x de R$ 97,20
- 20%

Computação, Comércio Eletrônico E Prestação De Serviços Ddgitais: Sua Tributação Pelo Icms E Iss
R$ 98,50 R$ 78,80
ou em até 1x de R$ 78,80
