Cód. 205753
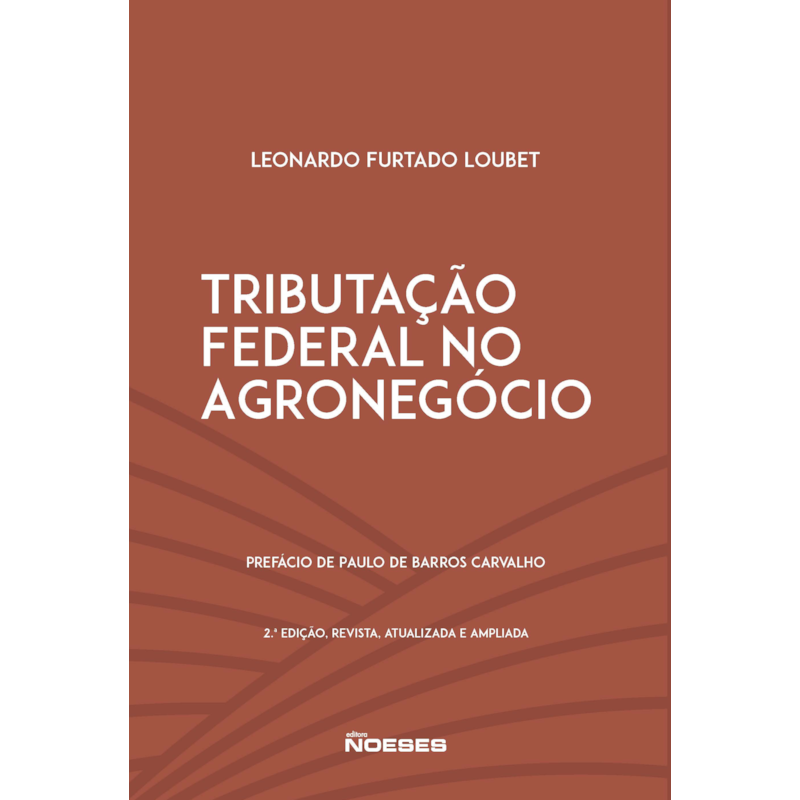
Tributação federal no agronegócio
(0)
Autor : Loubet: Furtado
Editora : EDITORA NOESES
Páginas : 878
Edição : 2 - 2022
Ano : 2022
Origem : NACIONAL
Encadernação : BROCHURA
Dimensões : 16 x 4 x 26
ISBN : 9786589888703
Situação : Sob Encomenda
Data de lançamento : 06/12/2022
R$ 285,00
R$ 228,00
Economize 20%
ou R$ 228,00 em 4x de R$ 57,00 sem juros
Produto esgotado
Preencha os campos para ser avisado assim que o produto voltar ao estoque!
Consulte o frete
Agronegócio é o conjunto de atividades econômicas que abrange a extração ou a exploração de produtos de origem animal ou vegetal, em estado natural, ou submetidos a processos que não modifiquem as características originais do produto (beneficiamento) ou suas propriedades (industrialização rudimentar), nesse último caso desde que a transformação seja realizada pelo próprio produtor rural, bem como a industrialização desses produtos (agroindústrias), além da propriedade de imóveis rurais.Diferencial - O objetivo desta obra inédita é analisar a incidência da tributação federal sobre a atividade do agronegócio, que ocupa posição importante no cenário econômico nacional, fazendo um enlace constante com os problemas cotidianos que essa temática provoca. Destaque - Ao traçar a tributação federal sobre o agronegócio, o autor discorre sobre as disposições constitucionais e legais, assim como sobre o entendimento jurisprudencial, relativos ao Imposto sobre a Renda, nos âmbitos da pessoa física e da jurídica, CSLL, IPI, ITR, PIS, COFINS, contribuições previdenciárias (SAT, FUNRURAL), contribuições para o INCRA, SENAR e à CNA, examinando-os em seus pormenores e complexidades, sempre tendo por foco temático as práticas desempenhadas no agronegócio. Estrutura e atualização - O livro é composto de 7 capítulos. Edição atualizada com os julgados mais relevantes dos Tribunais Superiores.No Capítulo I, o autor dedicou uma parte importante ao aprofundamento do conceito de "agronegócio", incorporando todo um item voltado a explorar suas possibilidades. Até onde vai o "agronegócio"? Quando uma determinada atividade deixa de ser rural e passa a ser tributada pelo regime comum? Criação de "pets" é agro? Qual o regime tributário do "boitel"? As UBS's - unidades de beneficiamento de sementes estão dentro desse regramento? E a produção de "energia limpa"? Quais são os limites da "transformação" de produtos rurais feita pelo produtor sem que fique descaracterizado esse modelo normativo? E o que exatamente são "agroindústrias"? Capítulo II, o autor fala dos limites de carga tributária do agro tanto no IRPF quanto no IRPJ (o que todos que lidam com o tema devem saber, mesmo não sendo da área tributária), além de destrinchar os aspectos mais detalhados da tributação dos contratos agrários de arrendamento e de parceria rurais, inclusive desvendando alguns "mitos" que, a despeito de lei "nova", continuam gravitando em torno desse assunto. Outra questão de relevo envolveu as
Nota 0 / 5
5 estrelas
4 estrelas
3 estrelas
2 estrelas
1 estrelas
Avaliações de clientes
Este produto ainda nao possui avaliações. Seja o primeiro!
Você e seu pequeno gostaram de Tributação federal no agronegócio? Faça login e avalie o produto!
Avaliar produto- 20%

Acordo Brasil-santa Sé Comentado - Decreto Federal 7.107/2010
R$ 24,00 R$ 19,20
ou em até 1x de R$ 19,20
- 20%

Acordo Brasil-santa Sé Comentado - Decreto Federal 7.107/2010
R$ 26,90 R$ 21,52
ou em até 1x de R$ 21,52
- 20%

- 20%

Ciência Com Fronteiras: O Francês Para Fins De Mobilidade Acadêmica Internacional No Instituto Federal Do Maranhão
R$ 58,00 R$ 46,40
ou em até 1x de R$ 46,40
- 20%

Computação, Comércio Eletrônico E Prestação De Serviços Ddgitais: Sua Tributação Pelo Icms E Iss
R$ 98,50 R$ 78,80
ou em até 1x de R$ 78,80
