Cód. 305147
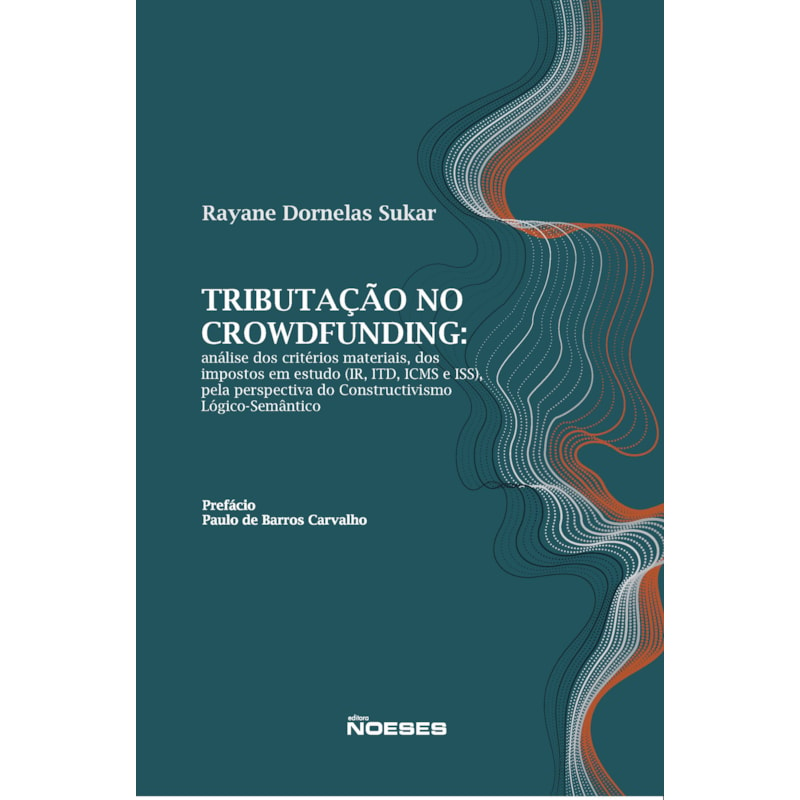
Tributação no Crowdfunding: Análise dos Critérios Materiais, dos Impostos em Estudo (IR, ITD, ICMS e ISS), pela Perspectiva do Constructivismo Lógico-Semântico
(0)
Autor : Dornelas: Rayane
Editora : EDITORA NOESES
Páginas : 354
Edição : 1 - 2026
Ano : 2026
Origem : NACIONAL
Encadernação : BROCHURA
Dimensões : 16 x 2 x 23
ISBN : 9788583102403
Situação : Sob Encomenda
Data de lançamento : 05/01/2026
R$ 320,00
R$ 256,00
Economize 20%
ou R$ 256,00 em 5x de R$ 51,20 sem juros
Produto esgotado
Preencha os campos para ser avisado assim que o produto voltar ao estoque!
Consulte o frete
Conheça! Tributação no Crowdfunding. Oferece uma análise inédita e profunda sobre a incidência de impostos nas operações de financiamento coletivo realizadas por meio de plataformas virtuais. A pesquisa se destaca pela aplicação do Constructivismo Lógico-Semântico como método central, explorando com rigor analítico os aspectos jurídicos e tributários deste fenômeno crescente na economia compartilhada.A obra parte da constatação de que o crowdfunding, antes uma prática comunitária e local, evoluiu para modelos de negócios complexos por meio da internet, quebrando barreiras físicas e permitindo a arrecadação coletiva em escala global. No entanto, a linguagem jurídica e o sistema tributário brasileiro, muitas vezes lento para se adaptar às novas realidades, encontram desafios na tributação de operações que mesclam doação, recompensa, pré-venda e empréstimo. Com um olhar detalhado, a obra investiga a aplicação dos seguintes impostos sobre as diversas modalidades de crowdfunding:Imposto sobre a Renda (IR): Avalia se o autor do projeto, o apoiador ou a plataforma obtêm renda tributável.Imposto sobre Doações (ITD): Verifica a incidência nas campanhas de doação.Imposto sobre Circulação de Mercadorias e Serviços (ICMS): Explora o impacto em pré-vendas.Imposto sobre Serviços (ISS): Analisa a relação com serviços intermediados pelas plataformas.O Constructivismo Lógico-Semântico é utilizado como ferramenta essencial para interpretar as normas jurídicas e correlacioná-las com os fenômenos do financiamento coletivo. O método permite dissecar os critérios materiais das normas tributárias e identificar quem são os sujeitos passivos em cada modelo de operação, garantindo clareza na análise jurídica e rigor científico.
Nota 0 / 5
5 estrelas
4 estrelas
3 estrelas
2 estrelas
1 estrelas
Avaliações de clientes
Este produto ainda nao possui avaliações. Seja o primeiro!
Você e seu pequeno gostaram de Tributação no Crowdfunding: Análise dos Critérios Materiais, dos Impostos em Estudo (IR, ITD, ICMS e ISS), pela Perspectiva do Constructivismo Lógico-Semântico? Faça login e avalie o produto!
Avaliar produto- 20%

Caderno De Exercícios Para Curar Pela Energia, Pela Meditação E Pela Terapia
R$ 25,90 R$ 20,72
ou em até 1x de R$ 20,72
- 20%

52 Semanas Pela Bíblia - Estudo Bíblico Semanal Do Autor De "Manual Bíblico Macarthur"
R$ 89,90 R$ 71,92
ou em até 1x de R$ 71,92
- 20%

A Escolha - A Busca Pela Vontade De Deus Para O Ministério: A Busca Pela Vontade De Deus Para O Ministério
R$ 49,90 R$ 39,92
ou em até 1x de R$ 39,92
- 20%

A Tutela Da Identidade De Gênero Na Lgpd - Uma Análise Na Perspectiva De Dado Sensível
R$ 100,00 R$ 80,00
ou em até 1x de R$ 80,00
- 20%